Notre propension au risque influence de nombreuses décisions au quotidien : le choix d’un métier, les décisions financières, en passant par les aspects liés à la santé. Ralph Hertwig, chercheur spécialisé dans les risques, détaille ce qui détermine notre propension au risque et explique pourquoi de simples règles de base sont souvent plus utiles que des calculs complexes.
M. Hertwig, certaines personnes n’hésitent pas à sauter en parachute, tandis que d’autres hésitent à faire des changements, même insignifiants. Notre propension au risque ou notre aversion à celui-ci est-elle un trait de caractère inné ?
La plupart des personnes ont une propension au risque plutôt faible. Celles qui aiment prendre des risques sont une exception. Dans les décisions financières, par exemple, on constate qu’environ deux tiers des personnes interrogées ont tendance à éviter les risques. Toutefois, notre propension au risque peut évoluer au fil de la vie.
Y a-t-il des différences entre les femmes et les hommes ?
Oui. Des études montrent qu’en moyenne, les femmes jugent qu’elles sont moins enclines aux risques que les hommes. Il existe plusieurs explications possibles. L’une d’elles est en lien avec la théorie de l’évolution et explique que la survie de la mère est particulièrement importante pour ses enfants.
Vos recherches montrent que la propension au risque est un trait de personnalité relativement stable, à l’instar de l’intelligence. Avons-nous un « quotient de risque » personnel ?
C’est un point scientifiquement controversé. Mais nous avons pu mettre en évidence un facteur de risque général qui reste étonnamment stable dans le temps. Mais celui-ci apparaît uniquement lorsque nous demandons aux personnes comment elles évaluent leur propension au risque. Nous ne retrouvons pas ce facteur dans des expériences comportementales, comme les loteries.
Qu’est-ce qui influence le plus ce quotient de risque : les gènes, l’éducation ou les expériences ?
C’est très difficile à quantifier. Selon certaines études, l’influence des gènes atteint 20 à 30 %. A cela s’ajoutent notre parcours de vie, notre environnement social, notre âge et même notre forme physique. Une personne qui a mal dormi aura peut-être tendance à décider de manière plus impulsive qu’une personne reposée. Chez les jeunes, la présence de personnes du même âge qu’eux peut les inciter à prendre des risques plus importants.
Peut-on être téméraire quand on pratique le ski tout en faisant preuve d’une prudence extrême en matière de placements ?
Absolument. On peut tout à fait dévaler une montagne à toute vitesse tout en restant à l’écart du marché des actions. Cela n’est pas en contradiction avec le facteur de risque général. Pensez à l’intelligence : une personne peut être exceptionnellement douée pour les mathématiques, mais moins pour les langues. De la même manière, la propension au risque varie selon les domaines de la vie. Le facteur de risque général agit comme un « chef d’orchestre », tandis que les instruments jouent des partitions différentes.
La manière dont la peur et l’euphorie déterminent notre comportement en matière de placement fait souvent l’objet de discussions. À ce sujet, nous renvoyons à l’entretien passionnant avec Thorsten Hens sur le blog Swiss Life. Est-ce que l’on peut déduire, d’après la propension générale au risque, si une personne investit dans des actions ?
Seulement en partie. Les personnes qui jugent leur propension au risque élevée auront plutôt tendance à investir sur le marché des actions. Mais la corrélation statistique n’est pas particulièrement marquée. Une personne encline au risque peut aussi éviter le marché des actions parce qu’elle manque d’expérience ou qu’elle a traversé des périodes difficiles sur le plan économique.
Les crises économiques peuvent-elles modifier durablement notre propension au risque ?
Oui. L’économiste Ulrike Malmendier s’est penchée sur les conséquences de la crise économique mondiale des années 1920 et 1930. Les personnes qui, au début de l’âge adulte, avaient traversé une période de grande incertitude économique, ont investi moins souvent dans des actions par la suite. On peut donc partir du principe que les crises actuelles modifient notre propension au risque. Cependant, je ne peux pas encore avancer d’éléments prouvant un tel effet à long terme.
Les jeunes passent pour des personnes enclines au risque, tandis que les personnes plus âgées sont jugées prudentes. Que nous révèle ce cliché ?
Beaucoup de choses, au moins dans nos sociétés occidentales aisées. Dans le cadre d’une étude sur la propension au risque, nous avons analysé les données de l’étude allemande à long terme sur le panel socio-économique. Au début de l’âge adulte, la propension au risque reste relativement stable. A partir de 60 ou 65 ans, elle diminue nettement.
Pourquoi faisons-nous preuve d’une plus grande prudence à l’âge de la retraite ?
La propension au risque peut diminuer avec l’âge en raison d’une baisse des performances cognitives et physiques. Mais les conditions cadres sociétales semblent également jouer un rôle : les systèmes de sécurité sociale, tels que les pensions et les soins de santé, nous permettent de prendre moins de risques. Un fait confirme ce constat : dans de nombreux pays du Sud, nous n’observons pas de baisse comparable de la propension au risque chez les personnes âgées. Lorsque l’on doit continuer à lutter pour gagner sa vie à la retraite, on n’a peut-être pas la possibilité d’être plus prudent. Il est intéressant de noter que notre propension au risque dans les relations sociales reste relativement stable, même à un âge avancé. Car nous devons pouvoir faire confiance aux autres, surtout lorsque nous avons besoin de leur soutien.
Admettons que notre propension au risque est déterminée par notre personnalité et nos expériences : pouvons-nous vraiment changer notre manière d’appréhender les risques ?
Oui. Nous n’avons pas forcément besoin de changer notre propension au risque pour prendre de meilleures décisions. Mais nous pouvons apprendre à mieux évaluer et comprendre les risques et les incertitudes. C’est ce que nous appelons le « boosting ».
De quoi s’agit-il et en quoi cette approche se distingue-t-elle du « nudging » ?
Le nudging consiste à créer un environnement qui amène les individus à prendre automatiquement une certaine décision. On essaie de contrôler leur comportement au lieu de leur apprendre quelque chose. Avec le boosting, c’est l’inverse : nous transmettons aux personnes les compétences pour qu’elles puissent prendre de meilleures décisions. Dans un monde de plus en plus complexe, nous avons besoin de citoyennes et de citoyens autonomes, qui assument des responsabilités.
Comment fonctionne concrètement le boosting ?
Prenons une cause d’accident fréquente dans le trafic cycliste : un automobiliste ouvre sa portière sans regarder derrière lui, et une personne à vélo la heurte de plein fouet. Aux Pays-Bas, une solution simple a été mise au point pour remédier à cette situation : on apprend aux automobilistes à ouvrir la portière de la main droite et non de la main gauche.
En quoi cela change-t-il quelque chose ?
Essayez ! Lorsque vous ouvrez la portière de la main droite, vous devez tourner le haut du corps. Vous pouvez alors plus facilement regarder en arrière et voir une personne à vélo se diriger vers votre véhicule. Au lieu de se contenter d’avertir les gens, on leur apprend une compétence qu’ils peuvent utiliser à long terme. Cet exemple en est la preuve : bien souvent, le boosting ne nécessite pas d’infrastructures coûteuses ni de longues formations. Parfois, un simple geste a beaucoup d’effets.
Le boosting nous aide donc à agir de manière plus sûre. Cette approche peut-elle aussi nous permettre de mieux évaluer les risques?
Oui. Imaginez qu’un traitement médical réduise de 50 % le risque de contracter une maladie grave. Ce chiffre peut paraître impressionnant. Mais qu’est-ce qu’il signifie concrètement ? Si, sans ce traitement, dix personnes sur mille tombent malades et si, avec celui-ci, le nombre de personnes malades est seulement de cinq, le risque relatif est effectivement réduit de moitié. Mais en chiffres absolus, seules cinq personnes sur mille tombent malades, soit 0,5 point de pourcentage de moins que le nombre de personnes malades. Si l’on comprend la différence entre risques absolus et risques relatifs et si l’on demande à obtenir les informations correspondantes, on peut prendre des décisions en meilleure connaissance de cause.
En matière de placements, les chiffres et les probabilités ont une grande importance. Comment le boosting nous aide-t-il à prendre des décisions financières ?
Il est important de faire la distinction entre le risque et l’incertitude. Dans un risque, nous connaissons la probabilité des événements possibles. Ce n’est pas le cas avec l’incertitude. Sur les marchés financiers, nous ignorons souvent ce que l’avenir nous réserve. C’est pourquoi de simples règles de base sont parfois plus utiles que des calculs complexes.
Pouvez-vous nous donner un exemple ?
Prenons Harry Markowitz. En 1990, cet économiste a reçu le prix Nobel d’économie pour son modèle mathématique permettant de répartir le plus avantageusement possible la fortune entre différents placements. Comme il investissait lui-même dans sa prévoyance vieillesse, il a toutefois opté pour une solution plus simple : il a réparti équitablement son argent sur les options de placement disponibles. C’est ce qu’on appelle la règle du « 1 par N ».
Pourquoi n’avait-t-il pas confiance dans son propre modèle ?
Ces modèles s’appuient sur des données du passé. Souvent, de telles données sont trop limitées pour pouvoir prédire l’avenir. Des règles de base simples comportent moins d’hypothèses. Des études montrent que, dans certaines conditions, ces règles peuvent fonctionner aussi bien, voire mieux, que des modèles complexes. Pour autant, cela ne veut pas dire qu’une répartition équitable soit toujours la meilleure solution.
Quels enseignements pouvons-nous en tirer pour nos propres décisions financières ?
Les méthodes compliquées ne sont pas forcément les meilleures. Souvent, l’important n’est pas d’éviter les risques, mais de mieux les comprendre et de les gérer de manière consciente.
Cover: © iStock/richVintage
Photos de portraits: © Arne Sattler
Ralph Hertwig
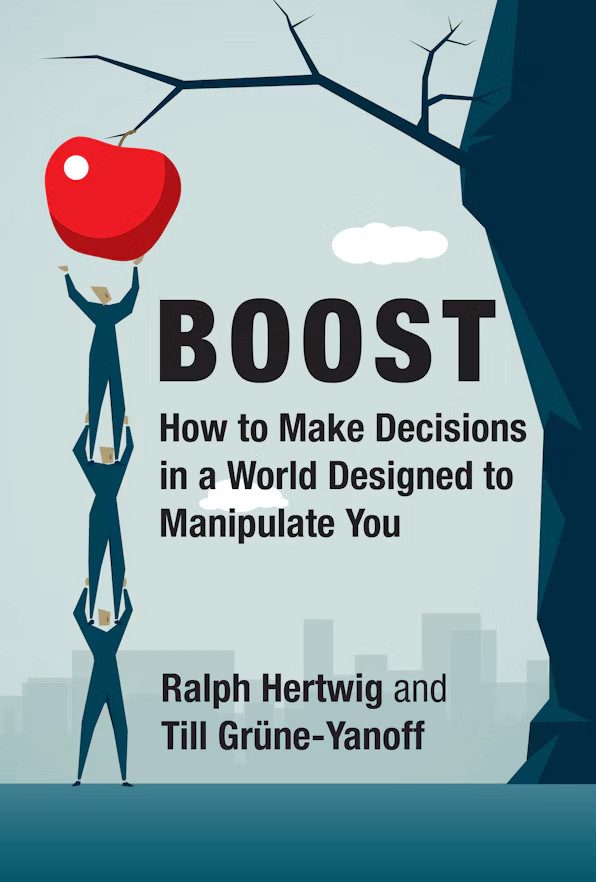
Ralph Hertwig est psychologue et directeur de l’Institut de recherche en éducation Max-Planck à Berlin. Il s’intéresse à la manière dont les personnes gèrent les risques et l’incertitude et explique comment elles peuvent prendre de meilleures décisions. Ses recherches portent notamment sur le concept de « boosting », qui aide les individus à développer leurs compétences décisionnelles et leur capacité à prendre des risques. Son livre «Boost: How to Make Decisions in a World Designed to Manipulate You», écrit en collaboration avec Till Grüne-Yanoff, paraîtra en janvier 2027 (MIT Press).