Unsere Risikobereitschaft beeinflusst viele Entscheidungen im Alltag, von der Berufswahl über Gesundheitsthemen bis hin zu Geldfragen. Risikoforscher Ralph Hertwig erklärt, wodurch sie geprägt wird und warum einfache Faustregeln oft hilfreicher sind als komplexe Berechnungen.
Herr Hertwig, manche Menschen springen mit dem Fallschirm aus Flugzeugen, andere scheuen schon kleine Veränderungen. Sind wir von Natur aus risikofreudig oder risikoscheu?
Die meisten Menschen sind eher risikoscheu. Risikofreude ist die Ausnahme. In finanziellen Entscheidungsspielen beispielsweise zeigt sich, dass ungefähr zwei Drittel dazu neigen, Risiken zu vermeiden. Allerdings kann sich unsere Risikobereitschaft im Laufe des Lebens verändern.
Gibt es Unterschiede zwischen Frauen und Männern?
Ja. Untersuchungen zeigen, dass Frauen ihre Risikobereitschaft im Durchschnitt geringer einschätzen als Männer. Dafür gibt es verschiedene Erklärungsansätze. Eine evolutionstheoretische Erklärung lautet, dass das Überleben der Mutter für ihre Kinder besonders wichtig war.
Ihre Forschung zeigt, dass die Risikobereitschaft ein relativ stabiles Persönlichkeitsmerkmal ist – ähnlich wie die Intelligenz. Haben wir einen persönlichen «Risikoquotienten»?
Das ist wissenschaftlich umstritten. Aber wir konnten tatsächlich einen allgemeinen Risikofaktor nachweisen, der über die Zeit erstaunlich stabil bleibt. Allerdings nur, wenn wir Menschen fragen, wie sie ihre Risikobereitschaft selbst einschätzen. In Verhaltensexperimenten, etwa mit Geldlotterien, finden wir diesen Faktor nicht.
Was prägt diesen Risikoquotienten stärker: Gene, Erziehung oder Erfahrungen?
Das lässt sich kaum beziffern. Einige Studien schätzen den genetischen Einfluss auf 20 bis 30 Prozent. Daneben wirken unsere Lebensgeschichte, das soziale Umfeld, unser Alter und sogar unsere körperliche Verfassung. Wer schlecht geschlafen hat, entscheidet möglicherweise impulsiver als jemand, der ausgeschlafen ist. Bei Jugendlichen kann schon die Anwesenheit Gleichaltriger dazu führen, dass sie grössere Risiken eingehen.
Kann man beim Skifahren waghalsig sein, sein Geld aber äusserst vorsichtig anlegen?
Absolut. Ich kann mit Vollgas einen Berg hinunterfahren und mich gleichzeitig vom Aktienmarkt fernhalten. Das widerspricht dem allgemeinen Risikofaktor nicht. Denken Sie an die Intelligenz: Ein Mensch kann mathematisch aussergewöhnlich begabt sein, sprachlich aber weniger. Ähnlich gibt es bei der Risikobereitschaft Unterschiede zwischen einzelnen Lebensbereichen. Der allgemeine Risikofaktor wirkt wie ein Dirigent, während die Instrumente unterschiedlich spielen.
Es wird oft diskutiert, wie stark Angst und Euphorie unser Anlageverhalten bestimmen – dazu gibt es auch ein spannendes Gespräch mit Thorsten Hens auf dem Swiss Life Blog. Lässt sich aus der allgemeinen Risikobereitschaft ableiten, ob jemand in Aktien investiert?
Nur bedingt. Wer sich als risikofreudiger einschätzt, investiert tendenziell eher am Aktienmarkt. Doch der statistische Zusammenhang ist nicht besonders stark. Auch ein risikofreudiger Mensch kann Aktien meiden, weil ihm die Erfahrung fehlt oder er wirtschaftlich schwierige Zeiten erlebt hat.
Können Wirtschaftskrisen unsere Risikobereitschaft dauerhaft verändern?
Ja. Die Ökonomin Ulrike Malmendier hat untersucht, wie sich die Weltwirtschaftskrise der 1920er- und 30er-Jahre auswirkte. Menschen, die als junge Erwachsene massive wirtschaftliche Unsicherheit erlebt hatten, investierten später seltener in Aktien. Denkbar wäre deshalb, dass auch heutige Krisen unsere Risikobereitschaft verändern. Belege für einen solchen langfristigen Effekt kenne ich allerdings noch nicht.
Junge Menschen gelten als risikofreudig, ältere als vorsichtig. Was ist an diesem Klischee dran?
Ziemlich viel – zumindest in wohlhabenden westlichen Gesellschaften. Wir haben in einer Studie über die Risikobereitschaft die Daten aus der deutschen Langzeitstudie Sozio-oekonomisches Panel untersucht. Im frühen Erwachsenenalter bleibt die Risikobereitschaft relativ stabil. Ab etwa 60 oder 65 Jahren nimmt sie deutlich ab.
Warum werden wir im Alter vorsichtiger?
Risikobereitschaft nimmt im Alter möglicherweise ab, weil die kognitive und körperliche Leistungsfähigkeit nachlässt. Doch auch die gesellschaftlichen Rahmenbedingungen scheinen eine Rolle zu spielen: Soziale Sicherungssysteme – etwa Rente und Gesundheitsversorgung – erlauben es uns, weniger Risiken eingehen zu müssen. Dazu passt, dass wir in vielen Ländern des globalen Südens keinen vergleichbaren Rückgang der Risikobereitschaft im Alter beobachten. Wer auch im Alter für seinen Lebensunterhalt kämpfen muss, hat möglicherweise gar nicht die Wahl, vorsichtiger zu werden. Interessanterweise bleibt unsere Risikobereitschaft in sozialen Beziehungen auch im höheren Alter relativ stabil. Denn wir müssen anderen Menschen vertrauen können, gerade wenn wir auf Unterstützung angewiesen sind.
Wenn unsere Risikobereitschaft von Persönlichkeit und Erfahrungen geprägt ist: Können wir unseren Umgang mit Risiken überhaupt verändern?
Ja. Wir müssen nicht unbedingt unsere Risikobereitschaft verändern, um bessere Entscheidungen zu treffen. Wir können aber lernen, Risiken und Unsicherheiten besser einzuschätzen und zu verstehen. Diesen Ansatz nennen wir «Boosting».
Was steckt dahinter – und wie unterscheidet es sich vom bekannten «Nudging»?
Beim Nudging wird die Entscheidungsumgebung so gestaltet, dass Menschen möglichst automatisch eine bestimmte Entscheidung treffen. Man versucht, ihr Verhalten zu steuern, statt ihnen etwas beizubringen. Beim Boosting ist es umgekehrt: Wir vermitteln Menschen Kompetenzen, damit sie selbst bessere Entscheidungen treffen können. Gerade in einer immer komplexeren Welt brauchen wir mündige Bürgerinnen und Bürger, die Verantwortung übernehmen.
Wie funktioniert Boosting konkret?
Nehmen wir einen häufigen Unfallhergang bei Velounfällen: Ein Autofahrer öffnet seine Tür, ohne nach hinten zu schauen, und ein vorbeifahrender Velofahrer prallt dagegen. Die Niederländer haben dafür eine einfache Lösung entwickelt: Sie bringen Autofahrern bei, die Tür mit der rechten statt mit der linken Hand zu öffnen.
Was bringt das?
Probieren Sie es aus! Wenn Sie die Fahrertür mit der rechten Hand öffnen, müssen Sie Ihren Oberkörper drehen. Dadurch fällt der Blick leichter nach hinten, wo sich ein Velofahrer nähern könnte. Statt Menschen nur zu warnen, vermittelt man ihnen eine Fähigkeit, die sie dauerhaft anwenden können. Das zeigt auch: Boosting braucht oft weder teure Infrastruktur noch aufwendige Kurse. Manchmal genügt ein einfacher Handgriff, um viel zu bewirken.
Boosting hilft uns also, sicherer zu handeln. Können wir damit auch Risiken besser einschätzen?
Ja. Stellen Sie sich vor, eine medizinische Behandlung senkt das Risiko einer schwerwiegenden Erkrankung um 50 Prozent. Das klingt beeindruckend. Aber was bedeutet es konkret? Wenn ohne Behandlung zehn von tausend Menschen erkranken und mit Behandlung nur fünf, sinkt das relative Risiko tatsächlich um die Hälfte. In absoluten Zahlen sind es aber nur fünf von tausend Menschen – also 0,5 Prozentpunkte – weniger, die erkranken. Versteht man den Unterschied zwischen absoluten und relativen Risiken und verlangt entsprechende Informationen, kann man besser informierte Entscheidungen treffen.
Gerade bei Geldanlagen spielen Zahlen und Wahrscheinlichkeiten eine grosse Rolle. Wie hilft uns Boosting bei finanziellen Entscheidungen?
Wichtig ist, zwischen Risiko und Unsicherheit zu unterscheiden. Bei einem Risiko kennen wir die Wahrscheinlichkeiten möglicher Ereignisse, bei Unsicherheit nicht. An den Finanzmärkten wissen wir oft nicht, was die Zukunft bringt. Deshalb können einfache Faustregeln manchmal hilfreicher sein als komplizierte Berechnungen.
Haben Sie ein Beispiel?
Nehmen wir Harry Markowitz. Der Ökonom erhielt 1990 den Nobelpreis für ein mathematisches Modell, mit dem sich Vermögen möglichst günstig auf verschiedene Anlagen verteilen lässt. Als er selbst für seine Altersvorsorge investierte, wählte er jedoch einen einfacheren Weg: Er verteilte sein Geld gleichmässig auf die verfügbaren Anlageoptionen. Das nennt man die «1-durch-N-Regel».
Warum vertraute er nicht seinem eigenen Modell?
Solche Modelle stützen sich auf Daten aus der Vergangenheit. Doch häufig sind diese Daten zu begrenzt, um die Zukunft gut vorherzusagen. Einfache Faustregeln kommen mit weniger Annahmen aus. Studien zeigen, dass sie unter bestimmten Bedingungen genauso gut oder sogar besser funktionieren können als komplexe Modelle. Das heisst aber nicht, dass eine gleichmässige Verteilung immer die beste Lösung ist.
Was können wir daraus für unsere eigenen Finanzentscheidungen lernen?
Komplizierter ist nicht automatisch besser. Oft geht es nicht darum, Risiken zu vermeiden, sondern sie besser zu verstehen und bewusst mit ihnen umzugehen.
Cover: © iStock/richVintage
Portraitfotos: © Arne Sattler
Ralph Hertwig
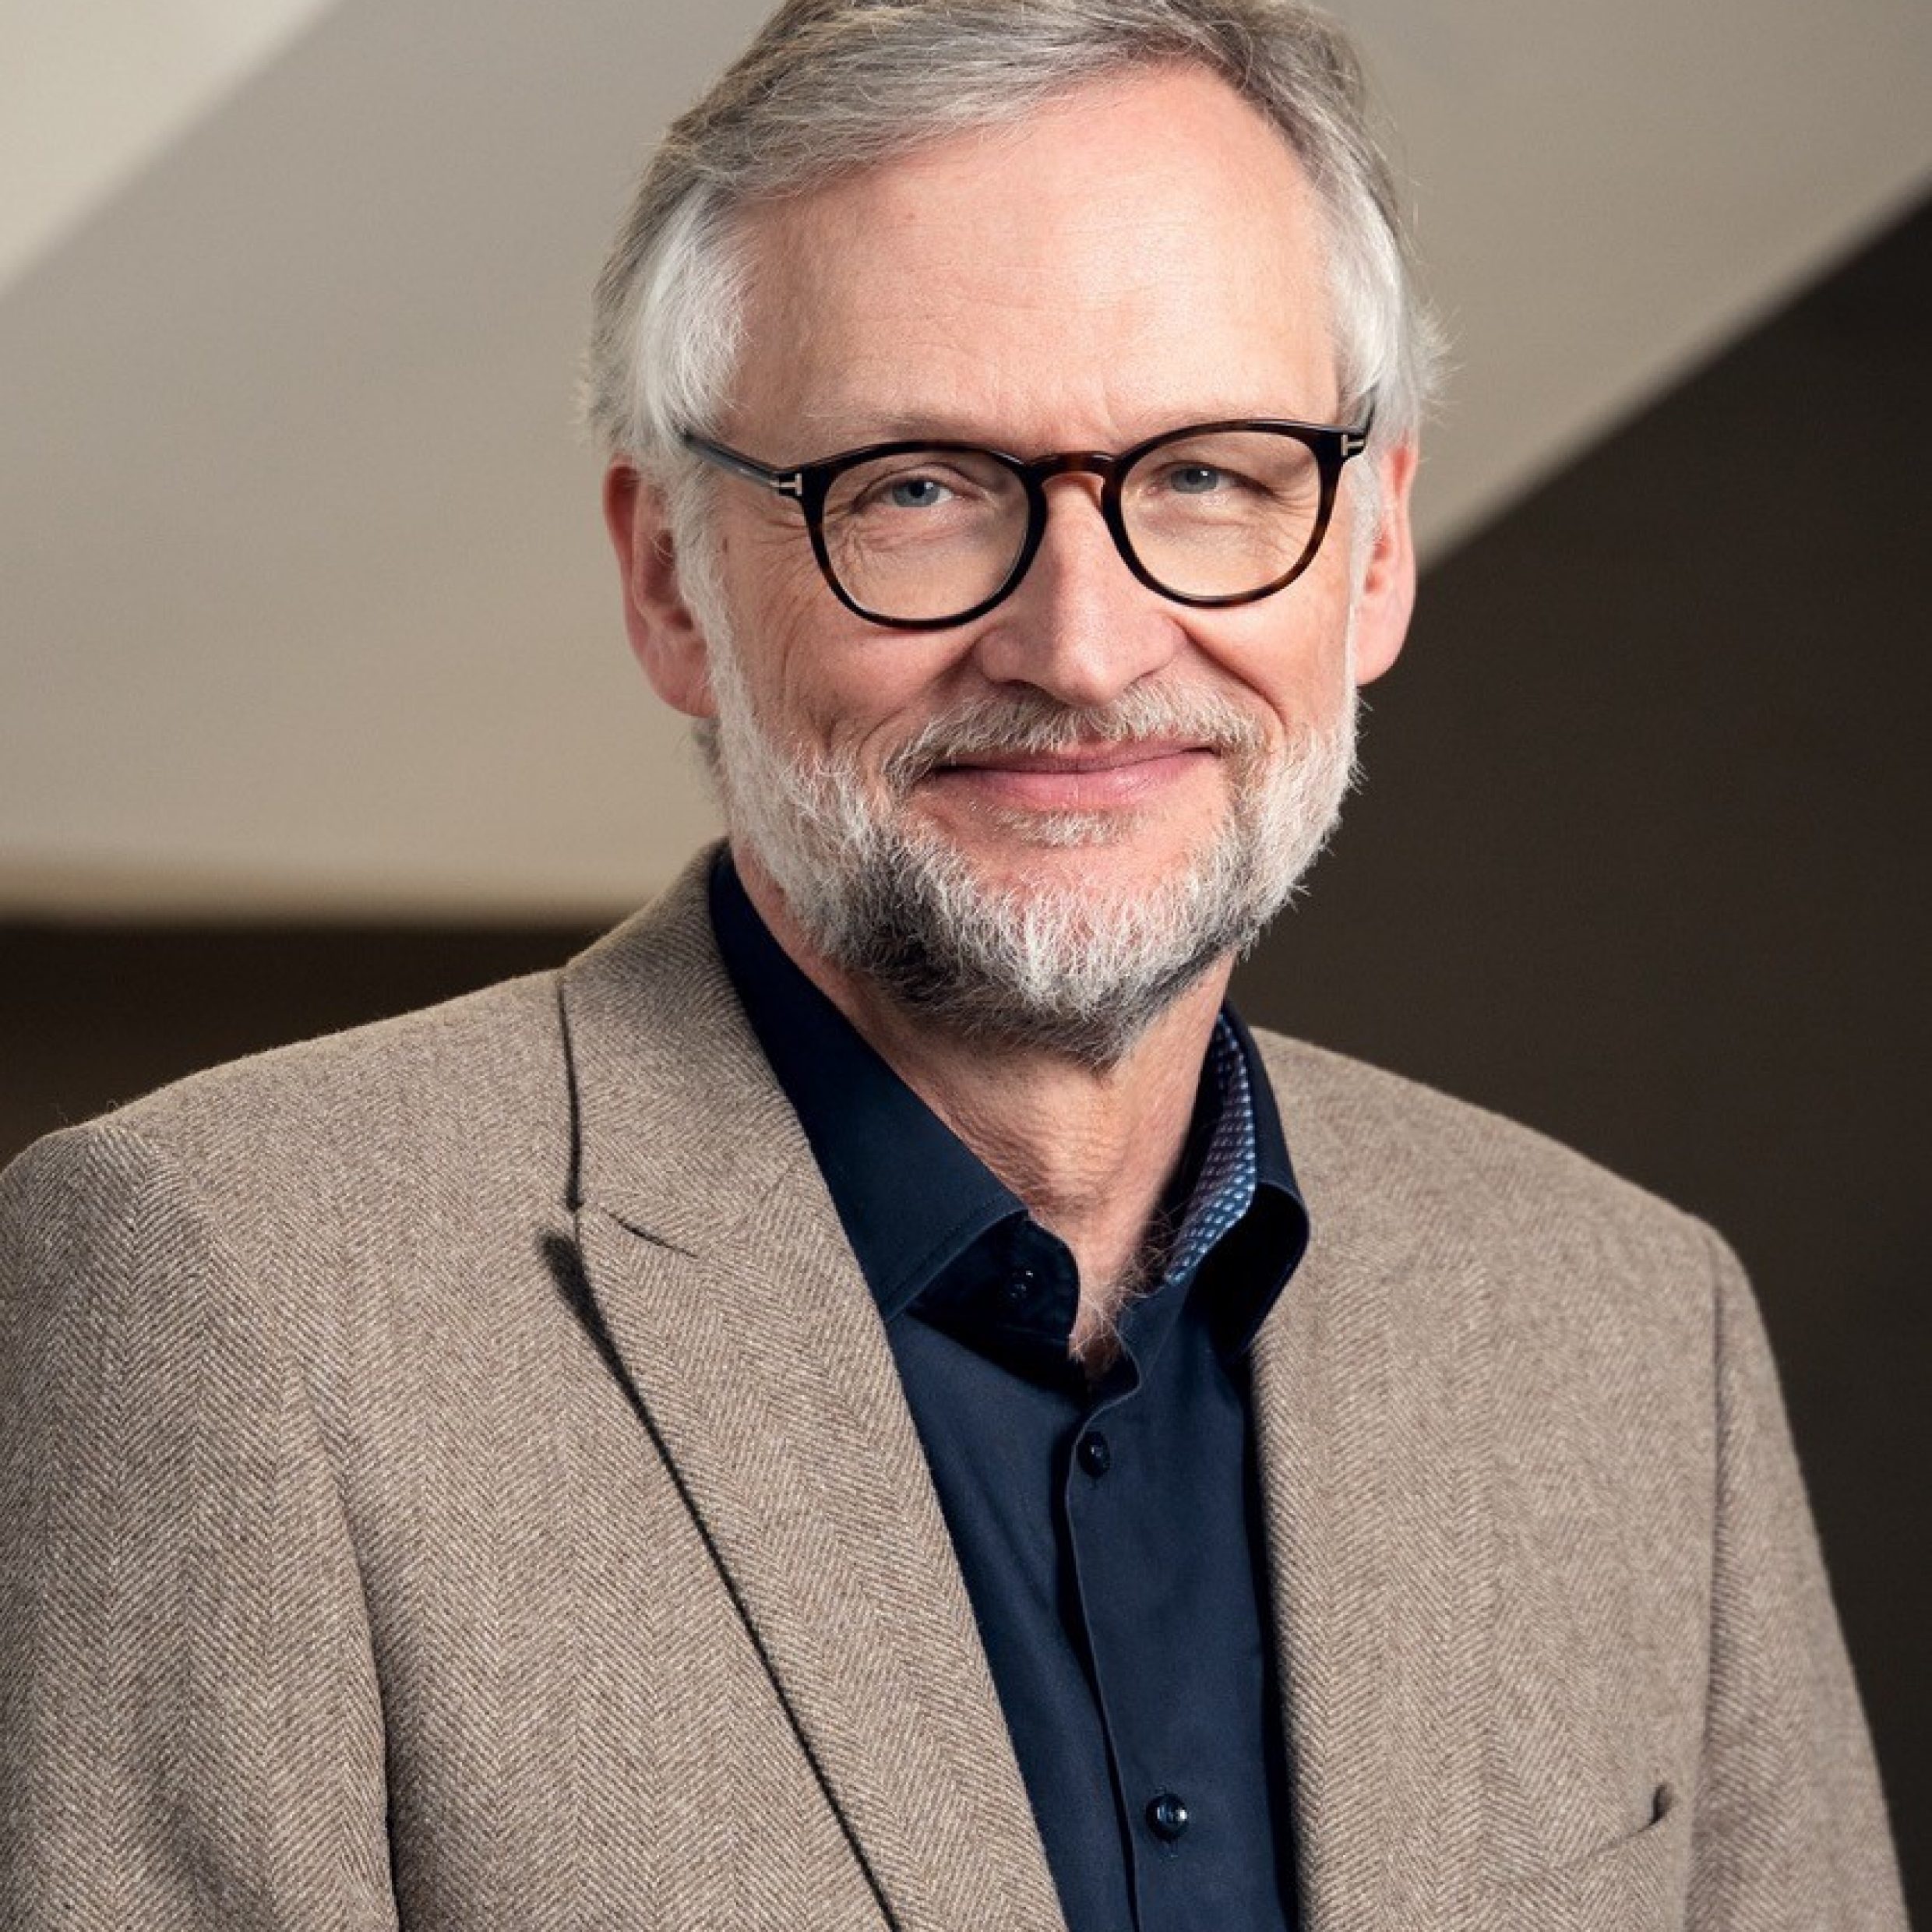
Ralph Hertwig ist Psychologe und Direktor am Max-Planck-Institut für Bildungsforschung in Berlin. Er befasst sich mit der Frage, wie Menschen mit Risiken und Unsicherheit umgehen und wie sie bessere Entscheidungen treffen können. Ein Schwerpunkt seiner Forschung ist das Konzept des «Boosting», welches Menschen dabei unterstützt, ihre Entscheidungs- und Risikokompetenz zu stärken. Im Januar 2027 erscheint sein gemeinsam mit Till Grüne-Yanoff verfasstes Buch «Boost: How to Make Decisions in a World Designed to Manipulate You» (MIT Press).